「借金を増やせば、相続財産から差し引けるので相続税が安くなる」
この説明は、半分は正しく、半分は誤解を招きます。
結論からいうと、借金をしただけでは相続税対策にはなりません。1億円を借りれば、原則として1億円の借入金が増える一方で、手元の現金も1億円増えるため、差し引きした正味財産額は変わらないからです。
アパート建築や収益不動産の購入によって相続税評価額が下がることがあるのは、借金そのものではなく、現金が相続税評価額の異なる不動産に変わり、土地や建物が一定の要件を満たすためです。
ただし、相続税評価額が下がっても、不動産の市場価値や収益力が低ければ、家族に残る純資産を減らしてしまう可能性があります。
この記事では、1億円の土地に1億円を借りて建物を建てる例を使いながら、次の3点をわかりやすく解説します。
- 借金をしただけでは相続税が下がらない理由
- 相続税評価額と不動産の市場価値の違い
- 家族に残る純資産を守るために、建築前に確認すべきこと
※本記事は、相続税と不動産に関する一般的な考え方を説明するものです。個別の税額や財産評価、法的判断については、税理士・弁護士などの専門家へご確認ください。
1億円を借りても正味財産額は変わらない
借入金は、相続税の計算上、一定の要件を満たせば相続財産から差し引けます。これを「債務控除」といいます。
国税庁は、被相続人が死亡した時点で存在し、確実と認められる債務などを、遺産総額から差し引けると説明しています。
※参照:国税庁の「相続財産から控除できる債務」
しかし、借金をすれば負債だけが増えるわけではありません。借りたお金が預金口座に入れば、同額の現金・預金というプラスの財産も増えます。
たとえば、説明上の価額を1億円とする土地を所有している人が、新たに1億円を借り、その全額を現金で保有している場合を考えてみましょう。
| 状況 | 土地(説明上の価額) | 借入れで増えた現金 | 借入金 | 説明用の正味財産額 |
|---|---|---|---|---|
| 借入れ前 | 1億円 | 0円 | 0円 | 1億円 |
| 1億円を借りた直後 | 1億円 | 1億円 | ▲1億円 | 1億円 |
計算は、次のとおりです。
1億円の土地+1億円の現金-1億円の借入金=1億円
つまり、借りた直後の正味財産額は、借入れ前と同じです。借金が1億円あるという事実だけを見て、「財産が1億円減った」「その分だけ相続税額が下がる」と考えることはできません。
なお、この表は借入れの仕組みを説明するための単純化した例です。融資手数料や利息は含めていません。また、実際の相続税計算で用いる土地の評価額や、基礎控除、生命保険金の非課税枠、葬式費用、その他の財産・債務なども考慮していません。
なぜアパート建築で相続税評価上の正味額が下がることがあるのか
では、なぜ「借金をしてアパートを建てると相続税対策になる」といわれるのでしょうか。
理由は、借金をしたからではありません。現金を建物に替えることで財産の評価方法が変わり、土地も一定の要件を満たすと賃貸用の土地として評価されるからです。
ここで下がるのは、建築後の不動産評価額の合計そのものとは限りません。この例では、建築後の土地・建物の評価額は合計1億1,700万円ですが、借入金1億円を差し引いた説明用の正味額は1,700万円になります。
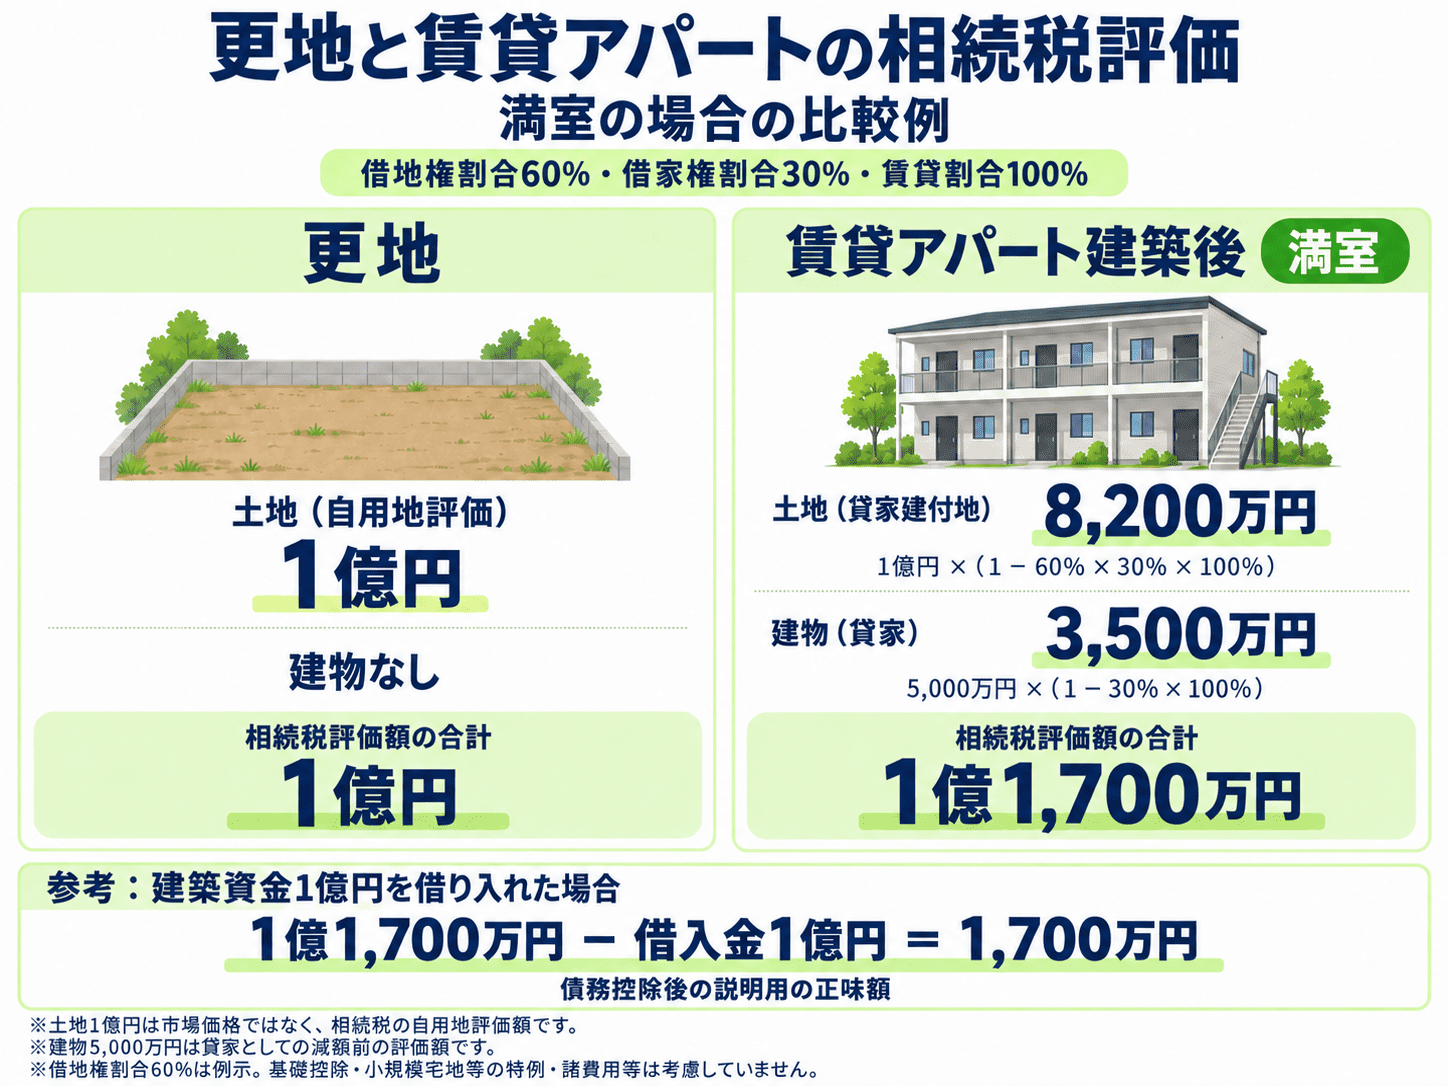
※借地権割合については、『借地権割合とは?あなたの土地評価額を決める「割合」をわかりやすく解説』で詳しく解説しています。
建物は固定資産税評価額を基に評価される
相続税における家屋の価額は、原則として固定資産税評価額を基に評価されます。建築に1億円を支払ったからといって、相続税評価額も必ず1億円になるわけではありません。
さらに、建物を第三者へ賃貸している場合は、借家権割合や賃貸割合を考慮して評価されます。
※家屋の詳しい評価方法は、国税庁の「家屋及び家屋の上に存する権利」で確認できます。
ただし、相続開始時点で建築中の建物は完成済みの家屋とは評価方法が異なります。「建て始めれば直ちに完成後と同じ評価になる」という意味ではありません。
賃貸建物の敷地は「貸家建付地」になる場合がある
所有する土地にアパートなどを建て、実際に第三者へ賃貸している場合、その敷地は「貸家建付地」として評価されることがあります。
貸家建付地は、借地権割合・借家権割合・賃貸割合を用いて、自用地よりも低く評価される仕組みです。ただし、建物を建てただけで自動的に適用されるわけではなく、相続開始時の利用状況や入居状況などの確認が必要です。
なお、個別事情によって、通常の評価方法によることが著しく不適当と判断される場合には、別の方法による評価が問題となることがあります。大きな借入れを伴う対策は、実行前に税理士へ確認することが大切です。
※参照:国税庁「貸家建付地の評価」および「財産評価基本通達の定めによらない財産の評価について」
小規模宅地等の特例を使える場合がある
要件を満たす貸付事業用宅地等については、小規模宅地等の特例により、200平方メートルまでの部分について50%の評価減を受けられる場合があります。
ただし、相続開始前3年以内に新たに貸付事業の用に供した宅地等は、原則として対象外です。相続開始の日まで3年を超えて引き続き特定貸付事業を行っていた場合など、一定の例外があります。
※参照:国税庁|「小規模宅地等の特例」
このように、相続税評価額が下がる主な理由は「借入れ」ではなく、「現金から不動産への組み替え」と「不動産の利用状況」にあります。
相続税評価額が下がっても、家族の手残りが増えるとは限らない
ここからは、この例における土地・建物の市場価格から借入金残高を差し引いた金額を「市場価値ベースの純資産」として比較します。これは相続税法上の課税価格ではなく、家族に残る経済的な価値を考えるための説明上の金額です。
相続税対策を検討するとき、見落としてはいけないのが不動産の市場価値です。
相続税評価額は、相続税を計算するための価額です。一方、市場価値は、その不動産を現実に売却するとしたら、いくらで取引されると見込まれるかという価値です。両者は目的も計算方法も異なるため、同じ金額になるとは限りません。
ここで、次の仮定を置いて考えてみます。
- 更地の市場価格:1億円
- 新たな借入金:1億円
- 建物の建築費:1億円
- 完成後の土地・建物の市場価格:合計1億5,000万円
- 借りた1億円は全額を建築費に使用
この場合、市場価値ベースの純資産は次のようになります。
| 状況 | 不動産の市場価格 | 借入金残高 | 市場価値ベースの純資産 |
|---|---|---|---|
| 建築前 | 土地1億円 | 0円 | 1億円 |
| 建築後 | 土地・建物1億5,000万円 | ▲1億円 | 5,000万円 |
建築前に1億円あった純資産が、建築後には5,000万円になっています。1億円を支払って建物を建てたものの、不動産全体の市場価値は5,000万円しか増えなかったためです。
この表も説明を簡潔にするため、売却費用や税金、借入れに伴う費用などは含めていません。実際に売却して手元に残る金額は、これらの費用も差し引いて確認する必要があります。
これはあくまで説明用の仮定であり、完成後の市場価格が必ず1億5,000万円になるという意味ではありません。立地、賃料、空室率、利回り、建物の仕様、維持管理状態、将来の修繕費などによって、市場価格はこれより高くなることも、低くなることもあります。
1億円の建築費をかけたからといって、不動産の市場価値も1億円増えるとは限らない。
この例では、市場価値ベースの純資産が5,000万円減っています。ただし、対策全体の良否は、この減少額と、見込まれる相続税の軽減額、保有中の収益、将来の修繕費などを合わせて判断する必要があります。相続税評価額が下がったという理由だけで、対策が成功したとは判断できません。
相続税評価額を下げることと、家族に残る純資産を守ることは、別の問題です。
国土交通省は、地価公示の鑑定評価において、取引事例比較法・収益還元法・原価法の3手法を勘案すると説明しています。
※参照:国土交通省の「地価公示制度の概要」
「相続税額が下がる」と「良い相続対策」は同じではない
相続対策の目的は、相続税を最小にすることだけではありません。
当社では、相続対策を「分割対策」「納税対策」「節税対策」の3つに分けて考えています。詳しくは「相続対策3つの基本」で解説しています。
借入れを伴う不動産対策では、少なくとも次のような失敗に注意が必要です。
そもそも想定したほど相続税が発生しない
現状の財産と家族構成を確認したところ、基礎控除や各種特例により、想定していたほど相続税が発生しないことがあります。税額を把握しないまま建築を先行すると、負わなくてもよかった事業リスクや借入リスクを家族へ残しかねません。
賃料や入居率の予測が楽観的である
竣工当初は満室でも、築年数の経過、周辺の供給増加、人口・世帯構成の変化によって、賃料や入居率が下がることがあります。
表面利回りだけでなく、管理費、固定資産税、保険料、修繕費、原状回復費、空室損失を差し引いた後の収支を確認することが大切です。変動金利の借入れであれば、金利上昇時の返済負担も試算する必要があります。
売却しても借入金を返しきれない
相続後、家族が管理を続けられず売却しようとしても、売却代金から諸費用を差し引くと、借入金残高に届かない場合があります。
建築時点で「保有し続ける場合」だけを検討するのではなく、5年後、10年後、相続発生後に売却する場合の出口まで確認しておく必要があります。
相続する家族が不動産経営を望んでいない
賃貸経営には、入居者対応、修繕、資金管理、借入返済などが伴います。本人にとっては良い資産でも、引き継ぐ家族に経験や意思がなければ、負担の大きい財産になりかねません。
不動産に財産が偏り、分けにくくなる
相続税評価額を下げるために金融資産を不動産へ大きく組み替えると、納税資金や代償金に使える現金が減ります。相続人が複数いる場合は、一人が不動産と借入金を引き継ぎ、ほかの相続人へ何を渡すのかという分割上の問題も生じます。
節税額だけを見れば有利でも、家族間の公平感や納税資金を損なえば、相続全体ではかえって難しい問題を残すことがあります。
相続税評価額と市場価値は、別々に確認する
不動産を使った相続対策では、次の3つの物差しを混同しないことが重要です。
| 確認する価値 | 主な目的 | 主な確認項目 |
|---|---|---|
| 相続税評価額 | 相続税額の試算 | 路線価、固定資産税評価額、利用状況、各種特例、債務控除 |
| 市場価値 | 売却・換金可能性の把握 | 想定売却価格、周辺取引、収益力、立地、建物状態 |
| 収益価値・資金繰り | 保有継続の安全性の把握 | 賃料、空室、運営費、修繕、金利、返済額、手残り |
相続税評価額は税理士の専門領域ですが、想定売却価格や賃料の妥当性、修繕負担、売却しやすさなどは、不動産市場の実務を踏まえて検討する必要があります。
反対に、不動産会社だけで個別の相続税額や特例の適用可否を確定することもできません。それぞれの専門家が異なる角度から確認し、数字を突き合わせることが大切です。
なお、区分所有マンションについては、2024年1月1日以後の相続・贈与から評価方法が見直されています。マンション購入を検討する場合は、国税庁の「居住用の区分所有財産の評価」も確認してください。
アパート建築・収益不動産購入の前に確認したい7項目
提案書に「相続税がいくら下がるか」が書かれていても、それだけでは判断材料として十分ではありません。契約前に、少なくとも次の7項目を確認しましょう。
1.何もしない場合の相続税額
まず、現在の財産状況で相続税がいくら見込まれるのかを試算します。比較の出発点がなければ、対策による節税額や費用対効果を正しく判断できません。
2.建築前と建築後の市場価値
現在の土地の市場価格と、建築後の土地・建物一体の市場価格を比較します。施工会社の建築費や事業収支だけでなく、地域の取引や収益物件に詳しい不動産実務家の意見も確認すると安心です。
3.厳しい条件を置いた収支
賃料下落、空室増加、金利上昇、修繕費の増加が重なった場合でも、返済を続けられるかを確認します。満室・現行賃料だけの試算ではなく、複数の条件で比較することが必要です。
4.借入条件と将来の残高
金利の種類、返済期間、元金の減り方、保証、担保の範囲、繰上返済条件などを確認します。相続が発生すると想定される時期に、借入金がどれほど残るのかも重要です。
5.将来の修繕・建て替え費用
外壁、防水、設備交換などの大規模修繕は、時間の経過とともに必要になります。毎年の収入だけでなく、将来の支出を見込んで資金を確保できるかを検討します。
6.誰が相続し、誰が経営するのか
相続予定者が不動産経営を望んでいるか、管理を任せられる人や会社がいるかを家族で話し合います。共有で引き継ぐ場合は、意思決定が難しくなる可能性にも注意が必要です。
7.売却という出口が成り立つか
想定売却価格、売却費用、売却時の借入残高を比較します。相続人が保有を望まない場合でも、無理なく売却して借入金を整理できる状態にしておくことが大切です。
相続対策は「いくら借りるか」より「誰に何を残すか」から考える
借入れは、土地活用や資産形成のための有効な手段になることがあります。十分な需要があり、適正な建築費で、安定した収益と市場価値を見込める計画なら、借入れを一律に避ける必要はありません。
問題は、借金の有無ではなく、借金に見合う価値と収益を持つ不動産をつくれるか、そして家族が無理なく引き継げるかです。
当社が大切にしているのは、初めに「誰に、どの財産を、どのような形で残したいのか」という家族の考えを整理することです。そのうえで、不動産の市場価値、収益性、税負担、納税資金、分けやすさを一緒に検討します。
検討の順序は、次のようになります。
- 家族の希望と相続後の暮らしを整理する
- 財産・債務と、不動産の市場価値・収益を把握する
- 何もしない場合、建築する場合、売却・組み替えをする場合を比較する
- 税理士などと相続税額や制度の適用可否を確認する
- 家族が納得できる方法を選び、定期的に見直す
節税や資産効率は大切です。しかし、それらは家族の想いという土台があってこそ活きます。
不動産実務家の知識は、資産価値を不必要に損なわずに相続対策を進めるうえで役立ちます。ただし、一人の専門家だけですべてを判断するのではなく、次のように役割を分けることが重要です。
| 主体・専門家 | 主に確認すること |
|---|---|
| 家族 | 誰が何を引き継ぐか、管理する意思があるか、どのような関係を残したいか |
| 税理士 | 相続税評価額、税額、特例の適用、申告 |
| 不動産実務家 | 市場価格、賃料、収益性、修繕、売却可能性、出口戦略 |
| 不動産鑑定士 | 鑑定評価が必要な場合の正式な価値判断 |
| 弁護士 | 遺産分割協議・紛争、契約などの法律問題 |
| 司法書士 | 相続登記、所有権移転登記などの登記手続 |
すでに建築会社や金融機関から土地活用の提案を受けている方は、契約前に第三者の視点で「市場価値」「収支」「出口」を確認することをおすすめします。当社の「不動産セカンドオピニオン」では、提案内容を不動産実務の観点から整理します。
家族の希望から相続全体を組み立てたい方は、「家族軸相続設計」もご覧ください。
よくある質問
- Q借金が多ければ多いほど、相続税は安くなりますか?
- A
いいえ。借入金は一定の要件を満たせば債務控除の対象になりますが、借りた現金や、そのお金で取得した財産も相続財産になります。借金の額だけで相続税が決まるわけではありません。
- Q自己資金より、借入金で建てた方が相続税対策になりますか?
- A
相続税評価額が変わる主な理由は、資金の出所よりも、現金が不動産に変わることと、その利用状況です。借入れには手元資金を残せる利点がある一方、金利・返済・担保・承継のリスクが加わります。税額だけでなく、資金繰りと純資産を含めて比較する必要があります。
- Qアパートを建てれば、土地は必ず貸家建付地になりますか?
- A
必ずではありません。原則として、被相続人が所有する土地に、自ら所有する貸家を建て、相続開始時に第三者へ賃貸していることなどが前提です。土地・建物の所有関係、賃貸状況、利用実態によって評価が変わります。空室の扱いも個別事情によるため、税理士へ確認してください。
- Q相続税評価額が下がれば、家族の財産は増えますか?
- A
必ずしも増えません。相続税評価額が下がっても、建築費に対して市場価値の増加が小さい、赤字が続く、売却額が借入残高を下回るといった場合には、市場価値ベースの純資産が減る可能性があります。
- Q土地活用の提案は、誰に確認すればよいですか?
- A
税額と制度は税理士、市場価格・賃料・収支・出口は不動産実務家、遺産分割や契約などの法律問題は弁護士、登記手続は司法書士に確認します。提案元だけでなく、利害関係の異なる専門家から意見を聞くと、判断材料が増えます。
まとめ|借金ではなく、家族に残る価値を基準に判断する
借金をしただけでは、相続税対策にはなりません。借入金と同額の現金が増えるため、借りた直後の正味財産額は変わらないからです。
不動産によって相続税評価額が下がる場合があるのは、現金が建物に変わり、土地や建物が一定の要件を満たすことで評価方法が変わるためです。
一方で、相続税評価額が下がっても、不動産の市場価値や収益力が借入金に見合わなければ、家族に残る純資産を減らす結果になりかねません。
検討するときは、次の3点を同時に確認してください。
- 相続税はいくら減るのか
- 市場価値ベースの純資産はいくら残るのか
- 家族が無理なく分け、管理し、必要に応じて売却できるのか
大切なのは「いくら借りれば税金が下がるか」ではなく、「誰に、どのような価値を残したいか」です。
相続対策の方向性に迷っている方は、まず現在の状況を整理してみてください。